
Piata imobiliara din Romania intre prudenta si rezilienta
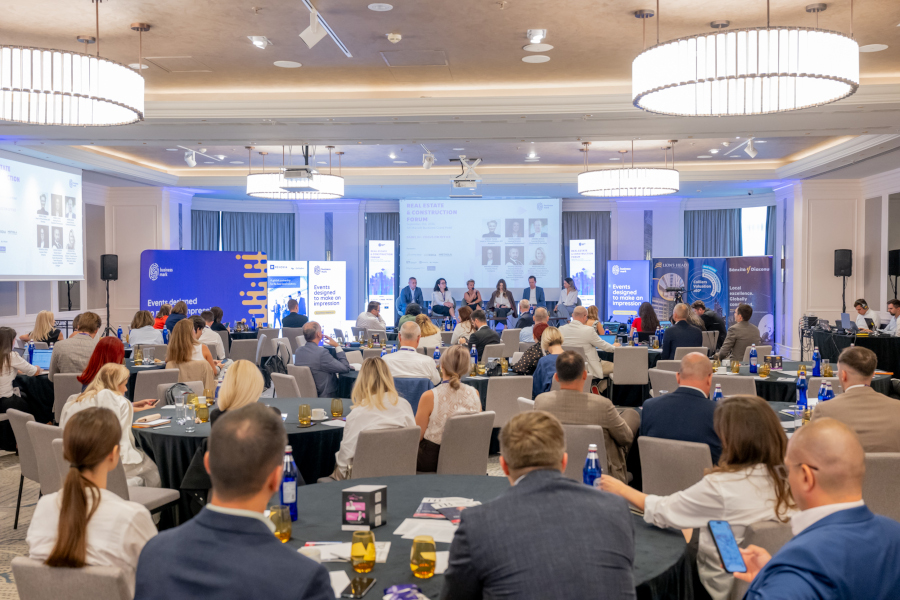
24 de lideri din importante companii din sectorul imobiliar au urcat, pe 21 septembrie 2026, pe scena celei de-a XXIII-a editii a „Real Estate & Construction Forum”. In prezenta profesionistilor din real estate, constructii, investitii, arhitectura si consultanta, ei au discutat despre transformarile care redeseneaza piata din Romania si din regiune, cu focus pe patru sectoare cheie: retail, industrial & logistic, office, rezidential.
Discutiile au conturat o imagine de ansamblu asupra pietei imobiliare din Romania, marcata de un context macroeconomic si legislativ complex. Printre principalele teme dezbatute s-au numarat: adaptarea la un climat de predictibilitate scazuta, cresterea costurilor de constructie si finantare, dar si reorientarea strategica a dezvoltatorilor catre proiecte de extensie, renovari sau investitii in centre regionale. Un interes deosebit a fost acordat dinamicii cererii din partea consumatorilor, tot mai orientati catre valoare, calitate si prudenta, precum si oportunitatilor generate de noile reglementari, cum este noul Cod al Urbanismului, si de proiectele din sectoarele logistic, rezidential si de birouri.
Panel I – Focus on Retail
Primul panel a fost moderat de Liana Dumitru, Director | Retail Agency, Colliers Romania si a adus in discutie transformarile si oportunitatile din sectorul retail, avandu-i ca participanti pe: Cornelia Nicolae (FASHION HOUSE Outlet Centre), Venera Munjev (CatInvest Eastern Europe), Vlad Mustata (LPP Romania Fashion) si Adrian Bratu (Global Vision).
„De la inceputul anului, au fost livrati in piata de retail aproximativ 80.000 m², mai putin ca anul trecut, ceea ce ne face sa ajustam putin cifrele acestui an. Astfel, vom vedea proiecte totalizand maxim 150.000 m², o ajustare destul de semnificativa. Scaderea vine din lipsa proiectelor de mari dimensiuni. Anul acesta, avem proiecte de dimensiuni mai mici sau extensii ale centrelor existente. Motivele sunt variate: costurile mai mari de constructie, costuri de finantare mai mari, mai multa prudenta. Pentru 2027, pipeline-ul este solid, ceea ce dovedeste ca dezvoltatorii isi pastreaza increderea in potentialul pietei. Distributia proiectelor livrate anul acesta confirma interesul pentru orase regionale: Bacau, Cluj-Napoca, Craiova. Bacau a fost vedeta, cu doua livrari. Ne asteptam ca piata sa ramana rezilienta si ramanem increzatori ca o imbunatatire a perspectivelor politice si o revenire a cresterii economice vor putea sustine o revenire mai rapida a consumului”, a spus Liana Dumitru in deschiderea panelului.
Anul 2026 a fost marcat de o lipsa de predictibilitate, au punctat invitatii editiei. Astfel, Venera Munjev, Group Asset Manager, CatInvest Eastern Europe, a precizat: „Prima parte a anului a fost interesanta, dar nu neasteptata. A devenit normalitate lipsa de predictibilitate. Anul a inceput modest, dar am avut o revenire buna pe al doilea trimestru, cu o vara mai dinamica fata de ceea ce ne asteptam. Din punct de vedere al traficului, nu am simtit o provocare, dar am adus in portofoliu branduri care lipseau. Cresterea atractivitatii, diversitatii, pozitionarea proiectului din Craiova ca proiect regional ne-a ajutat foarte mult. 10.000 m² deschisi au fost o idee buna. Cred ca o sa inchidem anul 2026 acolo unde ne-am propus. Am inaugurat primul drive through McDonald’s la Craiova. Anul acesta nu vom mai deschide metri patrati noi, dar anul viitor vom continua dezvoltarile. In Bucuresti am dezvoltat in ultimii ani unul dintre proiecte in Esplanada, am investit destul de mult acolo, iar acum culegem roadele.”
La randul sau, Vlad Mustata, Leasing Manager, LPP Romania Fashion, a adus in discutie sentimentul de prudenta in randul clientilor. „Operam un portofoliu de branduri la nivelul intregii tari si vedem performante diferite pentru fiecare brand. Motorul a ramas Sinsay si vedem o crestere puternica datorata numarului mare de magazine deschise in ultimii 5 ani. In prima jumatate a anului 2026 am deschis aproape 30 de magazine si avem multe deschideri planificate pana la finalul anului. Observam un cumparator mai chibzuit, atent cu banii lui si care verifica unde trebuie sa faca un saving. Unii fac un saving la produse de zi cu zi si isi cumpara haine la un pret mai ridicat, altii cumpara haine la un pret mai mic si investesc sume mai mari pentru produse de zi cu zi. E foarte important sa diferentiem performanta magazinelor existente de deschiderile noi. Daca ne uitam la portofoliul existent, Reserved are cea mai buna performanta. Sinsay are multe deschideri, observam o crestere a cifrei totale. Am ajuns intr-un punct in care nu neaparat deschiderile noi ajung sa fie headliner-ul, ci si renovarile. Magazinele noastre sunt de ceva timp in centre comerciale si analizam sa vedem cand este momentul sa investim in renovari. E foarte important sa analizam unde suntem in piata, ce proiecte putem sustine si unde este important sa renovam magazinele pe care le avem”.
„In retail avem anuntat in Oradea un proiect operational ce are in ancora ATAC Auchan si mai avem o extindere in Constanta. Crizele care apar sunt, de fapt, oportunitati pentru noi. Ne uitam la oportunitati cu potential pe termen lung, astfel ca suntem extrem de prudenti, facem analiza si luam masuri robuste. Ne uitam foarte mult la zona de macroeconomie – care e dinamica demografica intr-o anumita zona, cum creste puterea de cumparare, cum este sustinuta puterea de cumparare, daca sunt companii din industrii ce se afla in scadere sau in crestere. Ne uitam si la structura demografica si facem analizele acestea in mod activ. Cand ajungem la faza de a califica un proiect, il calificam atunci cand avem securizate contracte de inchiriere, finantare si costurile securizate. In acest context, ne uitam la chiriasi din zona de food, o zona foarte robusta, iar la ceilalti ne uitam sa fie din segmentul de value – produsele care sunt cele mai sustenabile in momente de recesiune si atunci cand scade puterea de cumparare. Un dezvoltator si un investitor se uita foarte mult la dobanzile la care poate imprumuta”, a intervenit, la randul sau, Adrian Bratu, Investment Manager, Global Vision.
„Suntem unicul operator de centre outlet din Romania. Monitorizam, in mod constant, dinamica si comportamentul consumatorilor. Avem disponibile rezultatele unui studiu finalizat in august, care indica faptul ca 79% dintre consumatori cauta marci de calitate la pret redus. 57% cumpara articole fashion mai rar decat o faceau acum un an. 35% dintre ei achizitioneaza strict produse care le sunt necesare. 44% dintre cei intervievati spun ca principalul criteriu atunci cand aleg de unde cumpara este calitatea. Numarul vizitatorilor nostri a ramas, anul acesta, constant. Vedem o scadere usoara la Fashion House Pallady, un motiv fiind si scaderea frecventei de vizitare. Overall, ambele centre au inregistrat valori pozitive. Vedem ca oamenii aleg sau sunt nevoiti sa isi aloce resursele intr-un mod diferit. Cheltuielile de impuls si cele care pot fi amanate au fost abandonate”, a intervenit, la randul sau, Cornelia Nicolae, Retail Operations Director, FASHION HOUSE Outlet Centre.
Panel II – Focus on Industrial & Logistics
Al doilea panel a adus in discutie provocarile si oportunitatile din sectoarele industrial si logistic, fiind moderat de Ionut Oprea, Publisher - „Romania’s Real Estate Guides”, Market Pulse Reports. Panelul i-a avut ca invitati pe: Ana Dumitrache (Helios Phoenix / Olympian Parks), Vladimir Gurdjieff (Lion’s Head Logistics, Lion's Head Investment), Olga Melihov (MLP Group Romania), Iulia Birla Istudora (VGP Romania), Lucian Opris (Colliers Romania).
„Am ajuns la un stoc de 8,3 milioane, conform cifrelor noastre si ne asteptam sa ajungem la 8,8 milioane m² livrati pana la final de an. Comparat cu un milion si ceva tranzactionat anul trecut, as putea spune ca anul acesta nu va mai fi un an record. Credem ca acest ritm este sustenabil, in conditiile pe care le vedem cu totii – asta demonstreaza o rezilienta foarte mare a pietei de industrial & logistics din Romania. La Brasov se intampla lucruri bune – o unitate de productie anulata si-a gasit un nou chirias. Lucram la un proiect in care e foarte probabil sa aducem inapoi heavy industry la Brasov pe suprafete consistente. Desi, in teorie, nu ne leaga foarte multe autostrazi, know-how-ul, istoricul orasului si capacitatea oamenilor de acolo fac, totusi, sa se intample investitii. Avand in vedere ca discutam despre proiecte care exista, si ca cei care vor sa deschida sunt foarte grabiti, ne putem astepta ca la jumatatea spre finalul anului 2027 sa inceapa acolo productia”, a precizat Lucian Opris, Head of Special Projects for Medical & Education | Director of Office, Industrial & Logistics, Colliers Romania.
La randul sau, Ana Dumitrache, CEO, Helios Phoenix / Olympian Parks, a precizat: „Pentru noi a fost un inceput de an asa cum l-am planificat si ne-am atins toate obiectivele – am avut o crestere controlata si foarte disciplinata. Asta ajuta foarte mult in momente de crize, iar in prezent suntem la o valoare a portofoliului de 200 milioane de euro. Am evoluat si in portofoliul de retail, conform planului, iar disciplina isi arata roadele. Ne-am atins deja, in septembrie, obiectivele. Cand incerci sa planifici si sa bugetezi exista o variabila pe care nu o poti controla, insa piata ne-a ajutat. Exista o dicotomie intre productie si logistica. Poti merge sa faci productie la Brasov, insa cand vine vorba de logistica este mai complicat. Este interesant sa ne uitam cum evolueaza lucrurile pe cele doua linii de business. Am deschis recent proiectul nostru de la Iasi. Vom vedea cat de dinamica este piata acolo. Autostrada e deja functionala – se ajunge deja foarte usor in zona Moldovei.”
„In ultimul an am livrat aproximativ 120.000 m². Continuam sa dezvoltam, ne dorim sa ne dezvoltam in zona de vest a tarii, in special in Oradea, unde tocmai ce am achizitionat un teren ce are posibilitatea de dezvoltarea a 133.000 m² de teren inchiriabil. Avem in pipeline constructii in Oradea, Sibiu si, probabil, vom continua cu Arad. La Brasov, anul acesta am livrat pentru un client foarte mare – am dezvoltat 33.000 m², dintre care jumatate i-am livrat catre acest client. In parcul pe care il avem acum am inchis zona de dezvoltare. Brasov este o zona care a mers foarte bine si din punct de vedere al logisticii. In Brasov, de exemplu, nu am avut foarte multa cerere pe zona de productie. Arad a mers foarte bine pe zona de productie. Primim cereri de productie destul de mult si mergem in zona aceasta, ne plac proiectele antrenante si in care ne implicam destul de mult din punct de vedere tehnic. Clientii au devenit foarte selectivi si foarte maturi in alegerile pe care le fac”, a spus, in continuare, Iulia Birla Istudora, Commercial Manager, VGP Romania.
„Pentru noi, a fost un an dinamic – si asta pentru ca au fost niste contexte regionale si mondiale care au facut lucrurile sa arate mult mai interesant ca in urma cu cativa ani. Au existat constructii in ritm alert, am finalizat 21.000 m² – a patra faza de dezvoltare a proiectului si am inceput constructia ultimei faze de dezvoltare a terenului. Pentru noi, a fost vorba de dezvoltare si constructie tot anul. Cu ceea ce avem acum in dezvoltare urmeaza sa livram, anul urmator, putin peste 16.000 m². Am simtit dinamica nu doar prin prisma planurilor noastre de dezvoltare, ci si uitandu-ne la piata, la interesul chiriasilor, la tipologia lor. Daca ne uitam la ceea ce se intampla in Ucraina, din 5 milioane m² pe care le are mai mult de 2 milioane au fost pierdute in urma atacurilor si, atunci, au nevoie de alternative. Polonia ramane, in continuare, cea mai atragatoare din punct de vedere al diversitatii portofoliilor de logistica si, cumva, prima optiune a lor. Dar observam un interes si pentru Romania. In acest context, probabil ca Moldova va deveni key location. In general, Romania, pe langa Bucuresti, cred ca va ajunge sa dezvolte si alte locatii importante. Mi se pare foarte important ca si clientii sa aiba optiuni reale si variante din care sa aleaga. Ce ma bucura cel mai mult este ca, atunci cand vedem companii interesate de relocarea unui centru de distributie, Romania castiga din ce in ce mai mult in fata Poloniei”, a adaugat, la randul sau, Olga Melihov, Chief Country Officer, MLP GROUP Romania.
In acest context, Vladimir Gurdjieff, Managing Director, Lion’s Head Logistics, Group Director of Industrial Assets, Lion's Head Investment, a adaugat: „Anul acesta a fost deosebit de important pentru noi, deoarece marcheaza primul nostru pas in dezvoltarea pe segmentul logistic. Suntem un operator de spatii de birouri relativ cunoscut in Bucuresti si avem in portofoliu patru proiecte de mare succes, insa ipotezele noastre privind piata logistica trebuiau validate, iar in prezent suntem foarte multumiti de parcursul proiectului. Cel mai recent proiect de dezvoltare din zona Bucurestiului se afla in Popesti-Leordeni, unde am livrat anul acesta 24.000 m² - practic prima cladire speculativa - si suntem foarte multumiti de amplasare. Cand am luat decizia strategica de a porni dezvoltarea pe acest teren, rezultatul nu era o certitudine. Insa totul merge conform planului, de la costurile de constructie si respectarea graficului de lucrari, pana la cel mai important aspect - activitatea de inchiriere. Pot spune ca suntem foarte aproape de a finaliza inchirierea primei cladiri si purtam negocieri avansate pentru faza a doua. Potentialul total al locatiei este de aproape 90.000 m², iar autorizatia este aprobata in totalitate, astfel incat putem construi imediat. O alta strategie pe care o testam acolo este oferirea unor suprafete foarte flexibile, permitandu-ne sa configuram module de la 1.500 m² pana la 40.000 m². Mixul nostru de chiriasi este foarte diversificat.”
Panel III – Focus on Office
Al treilea panel a analizat trendurile din sectorul office, moderatoare fiind Daniela Popescu, Director | Tenant Services & Workplace Advisory • Office 360, Colliers Romania. Din panel au facut parte: Emma Toma (AFI Romania), Maria Jianu (SPEEDWELL Development), Andrei Boca (Globalworth Romania), Mihaela Ispas (Filip & Company) si Ovidiu Trofin (RENOMIA Gallagher).
„Cuvantul din primavara era «consolidare». Vorbeam despre o separare tot mai clara intre stocul competitiv si restul stocului. La sapte luni distanta, daca ne uitam la cerere, imaginea nu este spectaculoasa. Volumele sunt mai aproape de cele pandemice – vedem o stabilizare a sectorului de IT, sector care a fost cel mai mare motor al spatiilor de birouri in ultimele doua decenii, companii care isi regandesc modelul de lucru, modelul de business”, a spus Daniela Popescu in deschiderea panelului.
„Semnalele pe care le-am vazut la inceputul acestui an s-au concretizat in actiuni. Avem companii noi care intra in Romania anul acesta si care au nevoie de spatii semnificative ca suprafata. As spune ca trendul este pozitiv. Concomitent cu acest trend exista si o tendinta mai putin favorabila - a unor companii care isi restrang complet activitatea sau care prefera sa inchida birourile din cladiri de clasa A si sa le reloce in cladiri de clasa B. In afara de faptul ca biroul este parte din branding-ul unei companii, este parte din modul in care compania se pozitioneaza in piata, conditiile de lucru oferite angajatilor sunt esentiale pentru randamentul si eficienta acestora. Indiferent cat de competitiv este spatiul de birouri oferit, decizia este in directia de a se reloca in spatii mai putin competitive. Este un trend pe care l-am observat in directia aceasta si noi incercam sa punctam avantajeze aduse de un birou de clasa A asupra productivitatii, motivatiei angajatilor”, a spus Emma Toma, Head of Office Division, AFI Romania.
„In momentul in care se face tranzitia de la birouri individuale la un spatiu dinamic apar niste provocari si o nevoie de adaptare din partea beneficiarilor finali. Acum cativa ani, companiile ar fi inchiriat un spatiu de birouri dublu fata de cum inchiriaza acum. Din perspectiva noastra, sunt cateva provocari care sunt direct corelate cu cererea si cu stabilitatea geopolitica din acest moment. Sunt factori ce pe noi ne-au impactat, pentru ca au prelungit destul de mult procesele de leasing. Acum ne putem uita la o perioada ce poate ajunge chiar si la doi ani – sunt extrem de multe layere prin care trebuie sa treci pentru a se valida o mutare, iar pana cand se valideaza se revine la datele initiale, care se schimba. Acest lucru se intampla si pentru ca organizatiile nu inteleg ce inseamna AI-ul si cum o sa le impacteze modul de lucru, forta de munca si modelul de business si, pe de alta parte, din cauza contextului geopolitic. Contractele se semneaza pe cinci ani si, astfel, ei amana decizia de a se muta din cladiri de clasa B pana in 2033, asteptand sa aiba mai multa predictibilitate. Este un fenomen tot mai frecvent, in care modul de operare este cel al amanarii”, a explicat Maria Jianu, Leasing Director, SPEEDWELL Development.
La randul sau, Andrei Boca, Leasing Director, Globalworth Romania, a explicat: „Companiile care angajau forta de munca entry level incep sa se restranga, insa vedem consolidari in zona de munca calificata - centre de excelenta, de competenta. Indiferent de volum, aici o sa fie cresterea noastra - devenind o piata calificata, cu servicii de calitate, nu neaparat cele mai ieftine. Nu finantarea este o problema, ci disponibilitatea terenurilor si pretul aferent. De la pretul terenului, trecem la pretul de constructie. Apoi trebuie sa vedem unde este amplasat terenul si toate aspectele ce ne permit sa dezvoltam o cladire de clasa A. Suntem la cifra de 34 de avize necesare pentru un proiect pe care il dezvoltam – e foarte greu sa fii dinamic intr-o piata in care o lucrare conexa spatiilor de birouri necesita 34 de avize. Totusi, operam in zona portofoliului existent, unde lucrurile nu sunt atat de dificile din punct de vedere legislativ, dar sa dezvolti proiecte noi este foarte provocator. Cat timp nu ai predictibilitate pe durata, cat timp costul doar creste, tu vrei sa vii cu un pret predictibil catre piata, iar asta este foarte dificil.”
Mihaela Ispas, Counsel, Filip & Company, a adus in discutie transformarile din Codul Urbanismului si impactul asupra sectorului. Astfel, ea a precizat: „Au fost cam trei ani in care s-a discutat despre Codul Urbanismului. A fost aprobat de Senat in mod tacit. Pe 10 august a fost publicat, iar pe 25 august anul acesta a intrat in vigoare. Scopul a fost ca fondurile PNRR sa nu fie ratate. Este necesara o reforma, o regandire a legislatiei in domeniul urbanismului. Am remarcat necorelari, articole care nu exista, referinte gresite. Inainte sa discutam exact ce spune Codul Urbanismului, trebuie sa ne gandim si la normele de aplicare. In ceea ce priveste dispozitiile cu impact pe piata de office, acestea sunt binevenite. Certificatele de urbanism se elibereaza in 15 zile - cele de construire, iar cele de informare in 5 zile. Scopul este sa ai un aviz, un acord integrat, o comisie unica, care sa iti elibereze un acord unic, fara taxe suplimentare. PUD-ul este, acum, aprobat prin dispozitie de primar. Prin PUD poti modifica anumite reglementari urbanistice la nivel superior. Codul Urbanismului vorbeste despre Platforma Unica la nivel national – o componenta unica de citire si o componenta de scriere, in care ai dialogul cu autoritatea. Potrivit Codului, exista un termen de 5 ani in care sa devina operationala aceasta platforma. Implementarea, lasand de-o parte litera Codului, este cea mai importanta – ma refer aici la operationalizare. Ca sa putem discuta de un Cod al Urbanismului, trebuie sa existe implicare din partea autoritatilor statului, o interpretare unitara la nivelul intregii tari si sa fie asigurata o operationalizare a tuturor instrumentelor reglementate de cod.”
Vorbind despre piata asigurarilor, Ovidiu Trofin, Deputy Head of International Broking Center Romania Hub / Senior Placement Specialist, RENOMIA Gallagher, a precizat: „Nu cred ca piata s-a transformat foarte mult fata de acum trei-cinci ani. Riscurile majore raman cele asociate incendiilor, iar asigurarea depinde foarte mult de investitiile pe care fiecare proprietar de cladire le face in zona de preventie. Asiguratorii sunt foarte atenti la respectarea legislatiei si la implementarea recomandarilor rezultate in urma evaluarilor de risc. In ceea ce priveste riscul de cutremur, putem vedea ce se intampla in alte regiuni ale lumii, unde au avut loc seisme cu impact major. Ar trebui sa luam in calcul toate scenariile posibile si sa evaluam in mod constant riscurile.
Ar fi de mentionat si riscurile asociate fenomenelor naturale, in special ploile abundente si furtunile, care se manifesta din ce in ce mai violent si produc daune substantiale, cu un impact semnificativ atat asupra bunurilor materiale, cat si asupra pierderilor financiare. In alta ordine de idei, daca ne uitam la ceea ce s-a intamplat in cazul ANCPI, in zona financiara am vazut intarzieri in derularea contractelor si in accesarea finantarilor. Pornind de aici, putem face legatura cu zona cladirilor de birouri, unde activitatea depinde tot mai mult de o infrastructura IT functionala. Astfel, un atac cibernetic poate duce la intreruperea activitatii, cu un impact financiar semnificativ. As acorda, prin urmare, o atentie sporita zonei de cybersecurity. Exista deja asiguratori care pot evalua nivelul de protectie al sistemelor unei companii, inclusiv prin scanarea site-ului companiei si analiza informatiilor disponibile public, si pot veni ulterior cu solutii specifice, adaptate riscurilor identificate, prin care riscurile pot fi transferate catre asiguratori.”
Panel IV – Focus on Residential
Ultimul panel a fost dedicat transformarilor, provocarilor si oportunitatilor din sectorul rezidential, fiind moderat de Gabriel Blanita, Director • Valuation And Advisory Services in cadrul Colliers Romania. La panel au participat: Beatrice Dumitrascu (One United Properties), Irina Caraene (Cordia Romania), Luciana Giurea-Rosca (AFI Romania), Adriana Dobre (Bancila, Diaconu si Asociatii SPRL), Bogdan Letca (Bog’Art Residential & Art Property Development) si Oliver Somers (METIGLA).
„Daca ne uitam la Bucuresti pe prima jumatate de an, vedem o mica stagnare, care a devenit completa o data cu situatia de la ANCPI. Anul trecut, am avut la nivel national 59.000 de locuinte noi livrate la nivel de tara. Autorizatiile au revenit pe crestere, insa nu vom vedea imediat in piata acest efect. Cred ca lucrurile au potentialul sa se schimbe printr-o mai buna colaborare intre public si privat”, a spus Gabriel Blanita in deschiderea panelului.
„Este o piata dinamica, intr-o continua adaptare. Cumparatorul a invatat sa se adapteze. Avem o scadere in oferta de 32% din Q1 din 2024, comparativ cu Q1 din 2026, si avem si o crestere marcanta de preturi. Toate sectoarele au avut crestere de pret pe metru patrat util. E buna dinamicitatea in piata, pentru ca obliga dezvoltatorii sa vina cu proiecte din ce in ce mai sustenabile. Acest detaliu creste pretul, dar cumparatorul apreciaza calitatea sporita. Pentru noi, anul 2026 a fost unul extraordinar, pentru ca am lansat Centropolitan si am ajuns sa depasim 23% suprafata antecontractata. Ne indreptam cu pasi repezi catre 25%. Ne-am adaptat perioadei dificile din timpul verii - o vedem intr-un mod pozitiv. Pentru zona careia ne adresam noi astazi am avut o solicitare imensa de apartamente mai mari, de 3 si 4 camere, unde au fost intregi familii care au salutat ideea de a se muta. Am avut si foarte multi clienti interesati sa cumpere investitional. In zona de investitie, sunt clienti care astazi au inteles ca a detine o proprietate, atunci cand calculezi randamentul in timp este mult mai bine decat a face un depozit la banca. In Sectorul 6, in Q2 din 2026 erau 800 de oferte, iar pretul mediu depasea 2.600 euro/m². In Sectorul 1 am avut 1.200 de oferte cu 4.400 euro / mp util. Acestea sunt cifre pe proiectele disponibile astazi in piata. Sunt cateva zone pol pentru rezidential in aproape fiecare sector, insa ofertele sunt in scadere, iar preturile in crestere”, a spus Irina Caraene, Director Vanzari, Cordia Romania.
La randul sau, Beatrice Dumitrascu, CEO Residential Division, ONE UNITED PROPERTIES, a precizat: „Este o piata care se adapteaza foarte rezilient la toate modificarile care se intampla. Chiar daca ne uitam la o piata cu vanzari scazute, ea a recuperat la jumatatea anului. Clientii au devenit foarte atenti la ce au de cumparat din piata. Modificarile legislative nu fac altceva decat sa creasca si costurile, ceea ce se vede in buzunarul cumparatorului. Se ia mai greu decizia de vanzare, dar clienti sunt. Avem tranzactii de 106 milioane de euro raportate in prima jumatate a anului. Ce s-a intamplat relevant dupa decembrie 2025 este ca orice dezvoltator disciplinat si care se poate finanta nu are decat de castigat in urmatoarea perioada, pentru ca este o piata care se reasaza. Pe de-o parte, au inceput sa reapara autorizatiile de construire care lipseau atat de sever. Deficitul locativ de astazi se va vedea foarte tare in 2028 si 2029, iar intre timp va fi o presiune foarte mare pe pret. Oamenii se uita la ofertele din piata, fac analizele corecte, se uita la proprietatea pe care o cumpara ca la o investitie. Piata merge in continuare.”
„In septembrie am dat drumul celei de-a doua cladiri destinate exclusiv inchirierii. Pentru noi, a fost o surpriza foarte placuta ca am reusit sa inchiriem in jumatate din timpul propus. Am venit pe piata cu o oferta care se adresa tuturor nevoilor si ne-am bucurat sa vedem un client foarte variat. Cred ca investitorii s-au concentrat foarte tare pe studiouri si apartamente de doua camere, pentru ca exista mentalitatea ca oamenii care stau in chirie sunt oameni care nu isi permit. Acum avem clienti care se muta in spatii mari pentru facilitatile pe care le oferim. Ne dorim sa aducem inapoi acest lucru care s-a pierdut: ideea de a-ti cunoaste vecinii. Avem si o sala de fitness ce poate fi accesata de toti clientii nostri, iar ceea ce au economisit din abonament au directionat catre chirie. Experienta este una complet diferita – oamenilor le place ca dezvoltatorul ramane proprietar si asigura niste reguli care sa fie respectate de catre toata lumea. Avem un client care ia decizia mult mai calculat. In momentul de fata, clientul cumpara un stil de viata, timp si un viitor mai bun pentru el si familia sa. Credem ca rezidentialul de inchiriat si cel de vanzare merg mana in mana. Ne uitam si la orasele centre regionale”, a spus, la randul sau, Luciana Giurea-Rosca, Head of Residential Division, AFI Romania.
Bogdan Letca, CEO & Development Manager, Bog’Art Residential & Art Property Development, a intervenit precizand: „Este o piata tumultoasa si provocatoare. Am avut o pleiada de modificari legislative ce se rasfrang in partea de pret. Procesul cel mai sinuos este cel de pregatire si de obtinere a actelor. Pe partea de clienti, aceasta a fost fluctuanta. Cand a fost blocaj la ANCPI, nu s-au putut face anumite tranzactii. La nivel de piata a fost un impact, dar acum l-am depasit. Piata, ca sa existe, si sa avem un produs apreciat de clienti, trebuie sa ia nastere. Adeseori, gasim in piata anumite omisiuni sau lacune in procesul de autorizare. Presupunand ca facem urbanizarea de la A la Z, primul pas este ca indisponibilizam o suma de bani, iar daca dureaza foarte mult procesul, bineinteles ca se va rasfrange asupra beneficiarului final. Aici depinde de fiecare, dar si de legile care ne impacteaza. Au fost sincopele de la ANCPI. Ca si in cazul Legii Nordis, initiativele au fost onorabile, insa trebuie sa le deslusim, sa fie clar, sa stim la ce sa ne asteptam si sa avem predictibilitate. Preturile pe materiale au condus la cresteri de undeva la 20% si am avut si provocari privind disponibilitatea fortei de munca. Mi-ar placea sa vad o deschidere, o disponibilitate, a autoritatilor de a fi in dialog. Este important sa putem avea un parcurs mai putin sinuos. Daca toti suntem in acelasi spirit si mergem in aceeasi directie, asta se transpune si in calitate si in predictibilitate.”
Olivier Somers, Group CEO, Metigla, a adus in discutie oportunitatea privind reabilitarea cladirilor istorice, precizand: „Noi suntem producatori de materiale de constructie - ceea ce are un impact mare asupra bugetului de dezvoltare. Bucurestiul are un potential imens - e incredibil cat de mult potential are, insa situatia este foarte dificila din punct de vedere al infrastructurii. Exista multa oportunitate si in ceea ce priveste investitia in cladiri istorice, insa daca exista o investitie intr-o cladire de patrimoniu, ar trebui sa aiba o perspectiva pe 30-50-60 de ani. Atunci cand vine vorba de materialele de constructie, calitatea lor este slaba. Vedem cladiri renovate si, doi-trei ani mai tarziu, ajung iarasi in renovare. Ar trebui investit mai mult in materiale de calitate. Noi am facut renovarea pentru acoperisul Castelului Peles si pot spune ca au fost foarte stricti. Au venit la fabrica noastra sa vada calitatea materialelor, au venit sa le testeze, au cercetat in detaliu materialele. Concluzia mea este ca Romania ar trebui sa investeasca in renovari mai bune - si nu doar in cum arata o cladire, ci si in calitatea materialelor. Exista multa oportunitate aici. Noi avem materiale cu o amprenta de carbon zero – insa cine este dispus sa plateasca cu 5-7% mai mult pentru ele? Nu toata lumea este deschisa in a alege astfel de materiale. Vedem, la alte orase din lume, ca cea mai mare influenta pe termen lung asupra valorii proprietatii o are calitatea materialelor de constructie.”
Un alt subiect abordat in panel a vizat noul Cod al Urbanismului si principalele provocari de care se lovesc dezvoltatorii. Astfel, Adriana Dobre Partener, Bancila, Diaconu si Asociatii SPRL, a explicat: „Gasesc piata rezidentiala din nou rezilienta, desi au fost multe modificari legislative. Nu cred ca legislatia ne lipseste; cadru legal a existat si inainte de CATUC, insa o problema este atitudinea autoritatilor publice, care nu coopereaza cu dezvoltatorii. Cred ca principala problema de care ne lovim de ani de zile este refuzul autoritatilor publice de a face buna administrare si de a avea un dialog real cu dezvoltatorii. Daca ne uitam la Legea Nordis, apar si sincope. Ca orice act normativ, are si plusuri si minusuri. Cred ca lucrurile s-ar fi rezolvat mai simplu ca partile, la semnarea antecontractului, sa faca asta in prezenta unui avocat. Pentru un dezvoltator profesionist, chestiunea cu preapartamentarea este o chestiune ce mananca timp si bani. Limitarea avansurilor aduce un dezavantaj. Daca sunt un cumparator cu disponibilitate financiara si as fi vrut sa imi rezerv o achizitie la un pret preferential, acest lucru acum nu se mai poate. Am incercat sa privesc Codul Urbanismului cu optimism. Am facut o analiza si o prima idee pe care o remarc este ca: este un act facut pe graba. Exista multa legislatie secundara ce trebuie adoptata pentru a fi pusa in aplicare. Depinde foarte mult cum vor decide autoritatile sa o aplice.”
„Real Estate & Construction Forum” este un proiect realizat de BusinessMark, cu doua editii anuale, in lunile februarie si septembrie.
- Partenerii evenimentului: Lion’s Head Romania, Cordia Romania, Metigla, EY Romania, Renomia Gallagher, Filip & Company, Colliers Romania
- Parteneri de tehnologie: Enjoee, Startech Team, imsol, SCS
- Partener de monitorizare: mediaTrust
- Parteneri media: Spotmedia, Finzoom, Financial Market, Ziarul Bursa, Daibau.ro, Logistic Post, Spatiulconstruit.ro, Proidea, iBuild, Instalnews.ro, Depozitinfo.ro, Birouinfo.ro, RadarImobiliar, Jurnalul de Afaceri, MATEK, Revista Piata, Transilvania Business, Business Voice, Business Press, PRwave, AngajatorulMeu.ro, Digital-Business.ro, Romania Durabila, Economistul, Club Economic, Business Age.
iBuild si Proidea au fost parteneri media ai evenimentului.